

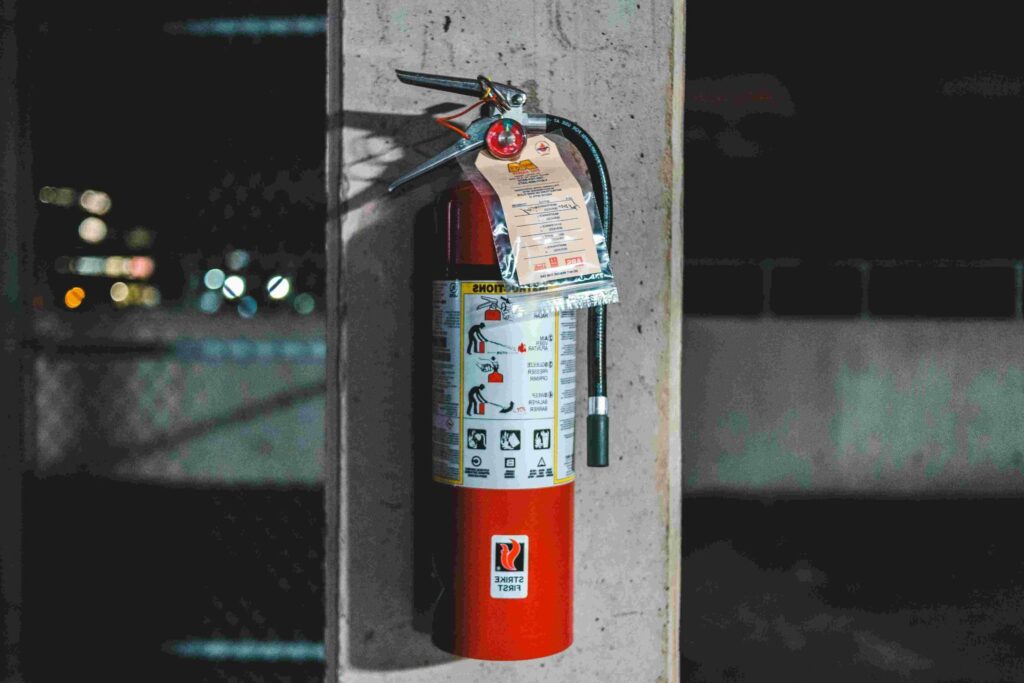
L’assurance incendie pour les locations de vacances est souvent négligée par les vacanciers, mais elle représente une véritable nécessité pour protéger à la fois le propriétaire et le locataire. Que l’on soit en montagne ou en bord de mer, le risque d’incendie est bien réel et chaque partie prenante doit être consciente de ses responsabilités pour éviter toute perte financière ou dommage matériel.
| Aspect Clé | Détails |
|---|---|
| Risques d’Incendie | ⚠️ Équipements vétustes, usage imprudent des appareils. |
| Coûts en Cas d’Incendie | 💶 Jusqu’à 1,5M € (biens), 15K € (biens perso). |
| Obligations d’Assurance | Multi-risques habitation pour les locataires; Garantie villégiature pour propriétaires. |
| Prévention Indispensable | 🔍 Installer détecteurs de fumée, vérifier installations électriques. |
| Déclaration de Sinistre | ⏰ 5 jours pour déclarer avec preuves photographiques. |
| Conseil Pratique | 📝 Révisez et comparez les contrats pour bien couvrir vos locations. |
Panorama des risques d’incendie dans les logements saisonniers
Les logements saisonniers présentent des profils de risques d’incendie spécifiques. Les maisons de vacances peuvent accumuler des équipements électriques vétustes ou des installations de chauffage moins sécurisées, augmentant ainsi les probabilités d’incendie.
L’occupation temporaire et parfois inhabituelle de ces logements par des vacanciers peut entraîner des imprudences comme l’utilisation inappropriée de cheminées ou la surcharge de prises électriques. La vigilance reste la clé pour éviter les drames potentiels.

Chiffres clés : fréquence, coûts et causes des incendies en location de vacances
En France, le coût moyen d’indemnisation suite à un incendie est de 12 387 € en 2024, bien que ce chiffre englobe tous les sinistres incendie, pas seulement ceux liés aux locations de vacances. Les garanties maximales peuvent atteindre jusqu’à 1,5 million € pour les biens endommagés, et 15 000 € pour les biens personnels du locataire.
« Pour les locations touristiques, les résultats mentionnent jusqu’à 1,5 million € de couverture pour les biens immobiliers et mobiliers. »
Cadre légal : obligations du propriétaire et du locataire
Les obligations légales en matière d’assurance incendie pour les logements saisonniers varient selon le statut du propriétaire ou du locataire. En général, c’est au locataire de souscrire une assurance de type multirisque habitation qui couvre les dégâts causés à la propriété.
AnalyseCombien de pièces compte-t-on au sens foncier ?Le propriétaire doit s’assurer que le logement est en conformité avec les normes de sécurité, et il est conseillé de souscrire une assurance de la location de vacances contre l’incendie, dite garantie villégiature. La responsabilité civile couvre souvent les dégâts causés aux voisins.
Zoom sur les garanties incendie existantes
Plusieurs formes de garanties incendie sont disponibles : l’assurance multirisque habitation qui offre une couverture complète, la garantie villégiature spécialement destinée aux locations saisonnières, et la responsabilité civile pour les dommages causés à autrui.
Il peut être utile de comprendre les nuances entre ces offres pour bien choisir sa couverture. L’une couvre les effets personnels, alors que l’autre pourrait inclure les dommages au bâtiment lui-même.
Critères pour comparer et choisir une assurance incendie adaptée
La comparaison entre les offres d’assurance nécessite une analyse fine des critères suivant : les limites de couverture, les exclusions spécifiques, ainsi que le service après-vente.
Pour vous protéger efficacement, évaluez également les délais et conditions de déclaration en cas de sinistre.
Processus de souscription et actualisation du contrat
La souscription à une assurance incendie adaptée à votre location de vacances peut commencer par un simple appel ou rendez-vous avec un assureur. Pensez à revoir votre contrat régulièrement afin de le mettre à jour en fonction de l’évolution de la loi et de l’usage de votre habitation.
DLe bail 3 6 9 est-il adapté aux particuliers ?L’actualisation permet de maintenir un niveau de protection adéquat, conforme aux attentes du marché et des réglementations en vigueur.

Mesures de prévention essentielles avant et pendant la location
Les mesures préventives restent les plus efficaces pour éviter les incidents. Parmi celles-ci, l’installation de détecteurs de fumée est primordiale. Il est également recommandé de vérifier l’état des installations électriques avant chaque arrivée de locataires.
- Installez et testez vos détecteurs de fumée régulièrement.
- Équipez vos locations d’extincteurs facilement accessibles.
- Remettez un guide de sécurité aux locataires contenant les consignes à suivre en cas de sinistre.
Ces simples gestes réduisent significativement les risques.
Que faire en cas d’incendie : étapes de déclaration et délais
En cas de sinistre, la rapidité dans la déclaration à votre assureur est cruciale. Généralement, vous disposez de cinq jours pour le faire. Un constat détaillé avec photos à l’appui facilite l’instruction du dossier par les assureurs.
Visitez le site des assureurs français pour des conseils pratiques sur la gestion des sinistres en location de vacances.
Modalités d’indemnisation : calcul, plafonds et exclusions courantes
L’indemnisation est soumise à de nombreux critères : la nature du dommage, les termes du contrat et les éventuelles exclusions. La prise en charge complète des sinistres repose sur une évaluation précise qui peut nécessiter l’intervention d’un expert.
| Caractéristique | Détail |
|---|---|
| Plafond de couverture | Jusqu’à 1,5 million € |
| Biens personnels | 15 000 € |
| Délais de déclaration | 5 jours ouvrés |
Études de cas et retours d’expérience
Les témoignages de vacanciers et de propriétaires ayant subi un incendie en location de vacances soulignent souvent l’importance d’une bonne couverture. Certains ont évité de lourds frais grâce à des contrats bien structurés qui prenaient en compte les risques spécifiques de la location saisonnière.
« Grâce à une assurance adaptée, nous avons pu surmonter l’incendie sans désastre financier », raconte une propriétaire.
Checklist récapitulative pour se protéger efficacement
- Choisir une assurance incluant les dommages aux biens et les responsabilités civiles.
- Vérifier le contenu des exclusions avant la signature.
- S’assurer du bon entretien des installations électriques et de chauffage.
- Installer des dispositifs de sécurité indispensables.
