

Signer un compromis pour l’achat d’une maison engage immédiatement votre avenir financier, familial et patrimonial. Pourtant, une partie des transactions se bloque après la signature, et pas uniquement à cause d’un simple changement d’avis. Le droit prévoit des mécanismes précis pour se rétracter, sécuriser son acompte et sortir proprement d’un projet devenu risqué.
Entre délai légal de rétractation, refus de prêt, vices cachés ou changement brutal de situation personnelle, chaque scénario obéit à des règles différentes. En comprenant ces leviers juridiques et les bons réflexes à adopter, vous gardez la main sur votre projet immobilier sans vous laisser piéger par la pression ou la précipitation.
| Étape | Description |
|---|---|
| ⏳ Délai légal | 10 jours après la signature du compromis de vente pour se rétracter sans justification ni pénalité. |
| ✉️ Mode d’envoi | Lettre recommandée avec accusé de réception ou remise en main propre avec preuve de réception. |
| 📝 Contenu du courrier | Indiquer clairement l’intention de se rétracter, avec les références du compromis signé. |
| 💰 Conséquences | Aucun frais à prévoir, l’acompte versé doit être intégralement remboursé. |
| ⚠️ Après le délai | Il est beaucoup plus difficile d’annuler : il faut un accord avec le vendeur ou une clause spécifique prévue. |
Comprendre le droit de rétractation pour l’achat d’une maison
L’achat d’une maison en France repose sur un cadre légal très structuré. Avant la signature de l’acte authentique chez le notaire, l’acheteur bénéficie d’un droit de rétractation encadré par la loi. Ce droit protège l’acquéreur non professionnel qui achète un bien à usage d’habitation, qu’il s’agisse d’une résidence principale ou secondaire.
La rétractation intervient après la signature d’un compromis ou d’une promesse de vente, lorsque l’acheteur réalise que le projet n’est plus adapté à sa situation, à son budget ou à ses objectifs. Ce droit ne repose pas sur un simple arrangement moral avec le vendeur, mais sur un mécanisme légal précis dont il faut respecter chaque étape.

Statistiques récentes : un recours à la rétractation en hausse
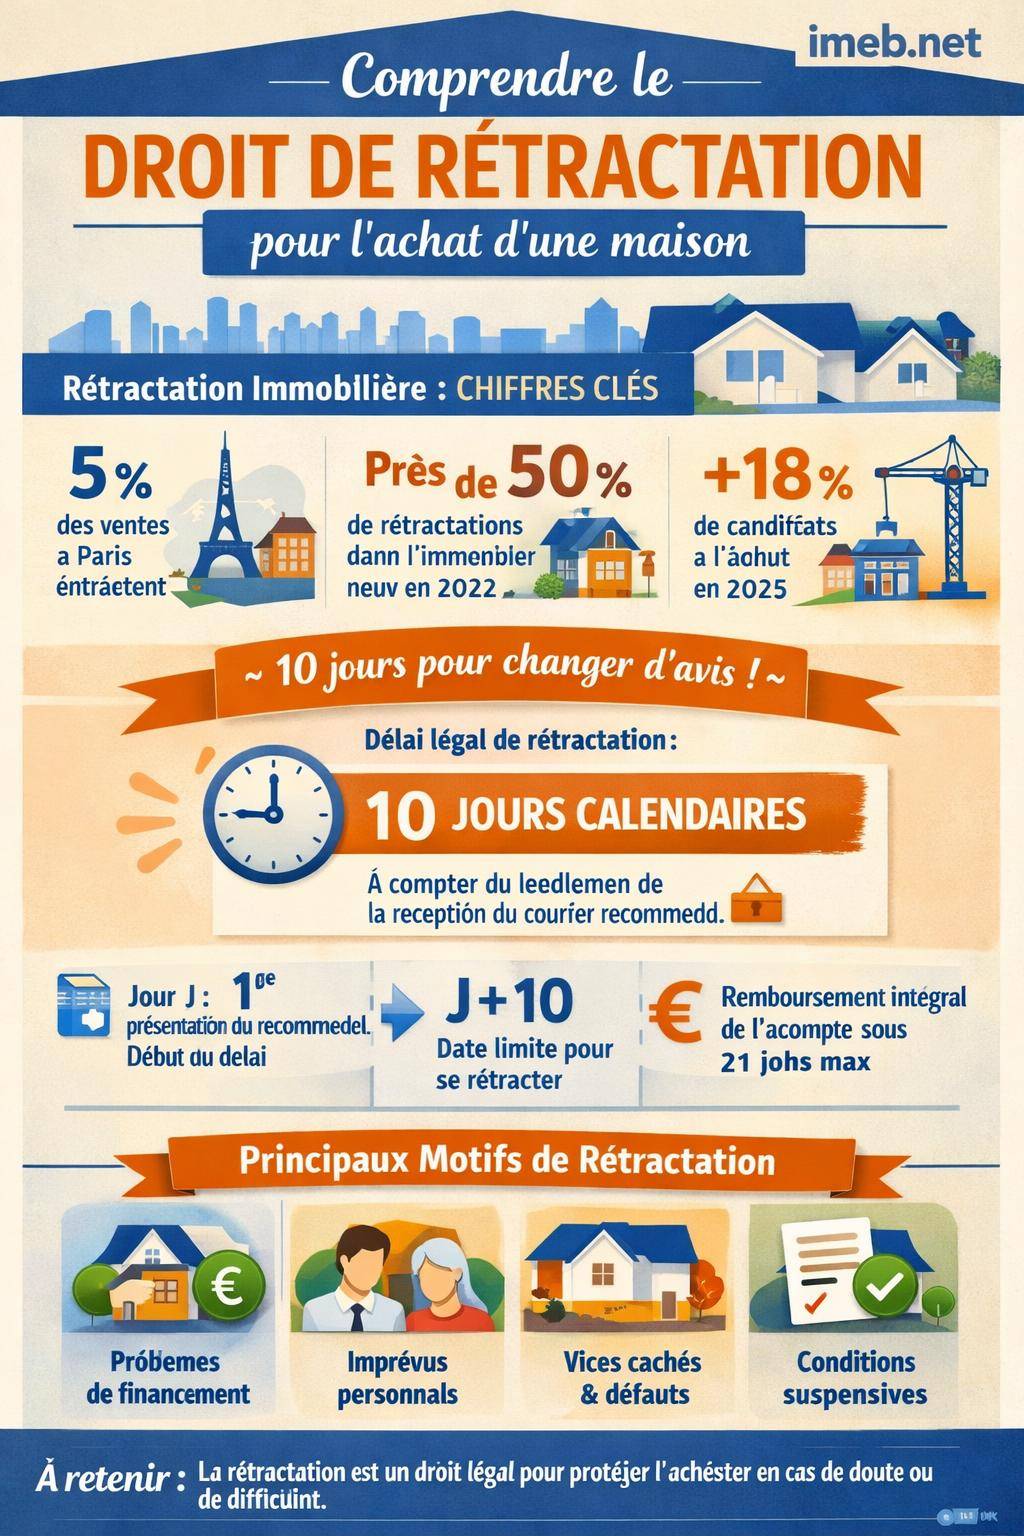
Les chiffres montrent que la rétractation immobilière n’est pas marginale. À Paris, environ 5 % des actes (ancien + neuf) font l’objet d’une rétractation après signature. Sur le marché du neuf, la tendance s’accentue fortement : le taux de rétractation est passé d’environ 13 % en 2019 à près de 50 % en 2022. Les contraintes de financement, la hausse des taux de crédit et la prise de conscience tardive de certaines charges pèsent directement sur les décisions d’achat.
Ces données s’inscrivent dans un marché immobilier en recomposition. En 2025, on constate une hausse des candidats à l’achat de +18 % (source réseau Laforêt sur 12 mois), une augmentation de l’offre d’environ +10 % et un délai de vente moyen autour de 98 jours. Les acheteurs se projettent massivement propriétaires (environ 85 %), mais se heurtent à plusieurs freins : prix élevés (61 %), manque de moyens (54 %) et taux de crédit (52 %). Dans ce contexte, maitriser les règles de rétractation devient un véritable outil de gestion du risque.
« Le droit de rétractation offre à l’acheteur d’un logement une période courte mais décisive pour vérifier la cohérence de son projet, sans perdre les sommes versées. »
Délai légal de rétractation : fonctionnement et calcul précis
Le délai de rétractation constitue le socle de la protection de l’acheteur. Il s’applique à la promesse unilatérale de vente comme au compromis de vente, lorsque l’acquéreur est un particulier et que le bien comporte un usage d’habitation.
Durée du délai de rétractation : 10 jours fermes
Le délai légal de rétractation est de 10 jours. Il commence à courir à compter du lendemain de la première présentation de la lettre recommandée notifiant l’avant-contrat (compromis ou promesse) à l’acheteur.
Ce point est crucial : ce n’est pas la date de signature en agence ou chez le notaire qui déclenche le délai, mais la date de présentation du courrier recommandé contenant l’avant-contrat signé ou sa notification formelle.
| Événement | Point de départ | Fin du délai de 10 jours |
|---|---|---|
| Signature du compromis en agence | Aucun effet direct (attente de la notification) | – |
| Première présentation du recommandé à l’acheteur | Jour J = date de présentation | J + 10 jours calendaires |
| Rétractation notifiée par l’acheteur | Doit intervenir au plus tard le dernier jour du délai | Rétractation valable si le courrier est expédié dans le délai |
« Le délai de rétractation de 10 jours court à compter du lendemain de la première présentation de la lettre recommandée notifiant l’avant-contrat à l’acquéreur. »
Formalisme : comment notifier sa rétractation correctement
Pour être valable, la rétractation doit respecter un formalisme précis. L’acheteur doit envoyer une lettre recommandée avec accusé de réception (LRAR) au vendeur ou au professionnel mandaté (notaire, agence, promoteur) selon ce qui est prévu dans l’avant-contrat.
Le contenu de la lettre reste simple mais structuré :
- Rappel de l’identité de l’acheteur et du vendeur
- Référence du compromis ou de la promesse (date, adresse du bien)
- Formule claire : « J’exerce mon droit de rétractation prévu par le Code de la construction et de l’habitation »
- Date et signature
La date d’envoi de la lettre recommandée fait foi, et non la date de réception. Le cachet de La Poste ou la date portée par le service numérique de recommandé électronique sert de référence.
Remboursement de l’acompte après rétractation
Au moment de la signature du compromis ou de la promesse de vente, l’acheteur verse en général une somme comprise entre 5 % et 10 % du prix de vente. Ce versement est effectué auprès du notaire ou de l’agent immobilier sur un compte séquestre.
ImmobilierCombien de pièces compte-t-on au sens foncier ?En cas de rétractation exercée dans les règles, l’acheteur récupère la totalité des sommes versées, sans pénalité ni frais. Le vendeur ne peut pas conserver l’acompte sous prétexte du temps perdu ou des visites déjà réalisées.

Délai légal de restitution des fonds
Le professionnel ou le vendeur dispose d’un délai maximal de 21 jours pour restituer les fonds, à compter du lendemain de la date de la rétractation. Le remboursement intervient par virement ou chèque, selon les modalités prévues.
En pratique, certains interlocuteurs procèdent à un remboursement plus rapide, mais l’acheteur a intérêt à surveiller ce délai et à relancer par écrit en cas de retard.
Les grandes catégories de motifs de rétractation ou d’annulation
Au-delà du délai de 10 jours, la rétractation immédiate n’est plus ouverte de la même manière. Toutefois, d’autres leviers existent pour mettre fin au projet d’achat d’une maison si la situation se dégrade : difficultés de financement, imprévus personnels, anomalies juridiques ou techniques.
Ces leviers n’ont pas tous la même portée ni les mêmes délais. Certains entraînent l’annulation pure et simple du compromis, d’autres déclenchent des négociations ou des actions judiciaires. Une analyse structurée évite de mélanger droit de rétractation, conditions suspensives et responsabilité contractuelle.
Motifs économiques et financiers
Le volet financier reste la source majeure de remise en cause des projets. Une partie significative des compromis n’aboutit pas en raison de refus de financement ou de perte de capacité d’emprunt en cours de route.
On estime qu’environ 1 compromis sur 10 n’aboutit pas suite à un refus de prêt. L’augmentation des taux d’intérêt et le durcissement des critères bancaires renforcent cette tendance. Le taux d’endettement maximal retenu par la plupart des banques tourne autour de 39 %, ce qui exclut une partie des dossiers, même avec un profil salarié stable.
- Refus de prêt : la condition suspensive de financement prévue au compromis protège l’acheteur. En cas de refus écrit de la banque dans le délai prévu, la vente est automatiquement annulée et les sommes versées sont restituées.
- Offre concurrente plus attractive : l’acheteur repère parfois un bien mieux situé, plus adapté ou plus cohérent avec son budget. En dehors du délai de rétractation, cette motivation seule ne suffit pas juridiquement. Elle doit s’adosser à un autre fondement (financement, clause contractuelle, défaut d’information).
- Crise financière ou chute brutale de revenus : perte d’emploi, baisse de chiffre d’affaires pour un indépendant, fin d’une période d’essai, réduction d’heures peuvent conduire la banque à revoir ou retirer son accord. L’activation de la condition suspensive de prêt devient alors centrale.
- Charges de copropriété découvertes après signature : des charges trop élevées, des travaux votés lourds ou des arriérés importants modifient l’équilibre financier du projet. Lorsque ces informations n’ont pas été communiquées en temps voulu, l’acheteur dispose parfois de leviers pour contester la vente.
Motifs personnels et familiaux
Des événements de vie viennent parfois bouleverser un projet d’achat. Ces situations ne donnent pas systématiquement un droit d’annulation automatique, mais elles expliquent souvent la volonté de se rétracter et conduisent à rechercher un fondement juridique compatible.
Parmi les cas fréquemment rencontrés :
- Changement professionnel (mutation, perte d’emploi, réorientation) qui rend le lieu d’implantation ou la mensualité de crédit inadaptés
- Imprévus personnels (séparation, décès, naissance non anticipée) modifiant fortement la configuration familiale et les besoins en logement
- Problèmes de santé empêchant de supporter des escaliers, un éloignement des soins, ou conduisant l’assurance emprunteur à revoir ou refuser la couverture
- Situation du vendeur : vendeur qui doit trouver un nouveau logement avant de vendre, ce qui génère des décalages de calendrier et parfois des retards insupportables pour l’acheteur
Lorsque ces événements surviennent dans le délai de rétractation, l’acheteur reste libre de renoncer sans justification. Au-delà, une négociation directe avec le vendeur ou l’activation d’une clause spécifique du compromis (par exemple, clause relative à une mobilité professionnelle) constituent des pistes à explorer.
Motifs juridiques et contractuels
De nombreux litiges naissent d’informations partielles ou erronées sur le bien. Le droit français encadre largement les obligations du vendeur en matière d’information, de conformité, d’absence de vices et de remise des diagnostics.
Les principaux fondements juridiques mobilisés pour contester un achat de maison ou demander l’annulation d’un compromis ou d’un acte authentique sont les suivants.
Vices cachés : défauts graves non visibles à l’achat
Le vice caché désigne un défaut non apparent au moment de la vente, inconnu de l’acheteur, qui rend le bien impropre à l’usage prévu ou en diminue fortement l’usage. Cette notion reste au cœur de nombreux contentieux immobiliers.
Quelques exemples typiques :
- Moisissures importantes dissimulées par des travaux esthétiques récents
- Arriérés de charges de copropriété non signalés et transférés à l’acheteur
- Défauts structurels graves de la maison (fondations, charpente, infiltration majeure)
L’acheteur dispose d’un délai de 2 ans à compter de la découverte du vice pour agir en justice. Il demande soit une réduction du prix, soit l’annulation de la vente, selon l’ampleur des défauts.
« L’action en garantie des vices cachés permet à l’acquéreur d’un bien immobilier de demander la résolution de la vente ou une diminution du prix lorsque le vice rend le bien impropre à l’usage ou en diminue fortement l’usage. »
Vice du consentement et dol : information volontairement cachée
Le dol correspond au fait de tromper volontairement l’acheteur, en lui cachant ou en lui présentant de manière biaisée des informations déterminantes sur le bien ou son environnement. Il s’agit d’un vice du consentement : l’acquéreur n’aurait pas signé, ou pas à ce prix, s’il avait connu la réalité.
Exemples fréquents :
- Malfaçons structurelles volontairement dissimulées
- Problèmes d’humidité récurrents masqués par des travaux de peinture rapides
- Environnement très différent de celui présenté (nuisances sonores, projet de construction lourde à proximité, servitude non révélée)
Le délai d’action en cas de dol est en principe de 5 ans à compter de la découverte de la manœuvre. La sanction possible inclut l’annulation de la vente et, parfois, des dommages-intérêts.
Non-respect de l’obligation de délivrance et défauts de conformité
L’obligation de délivrance impose au vendeur de remettre à l’acheteur un bien conforme à la description contractuelle. Lorsque la maison livrée ne correspond pas à ce qui a été convenu, la responsabilité du vendeur est engagée.
On rencontre par exemple :
- Surface habitable notablement inférieure à celle annoncée
- Équipements majeurs manquants (système de chauffage, éléments de cuisine, dépendances annoncées inexistantes)
- Non-respect de normes électriques ou d’obligations énergétiques mentionnées dans l’acte
Ces défauts de conformité peuvent justifier une action sobrement argumentée pour demander la remise en état, une indemnisation, voire une remise en cause plus large de la vente selon la gravité.
Conditions suspensives non remplies
Les conditions suspensives figurent au cœur de tout compromis sérieux. Elles prévoient des événements futurs dont dépend la réalisation définitive de la vente. Si ces événements ne se produisent pas dans le délai fixé, la vente est annulée de plein droit et l’acheteur récupère son dépôt.
Exemples de conditions suspensives courantes :
- Obtention d’un prêt immobilier pour un montant, un taux et une durée définis
- Obtention d’un permis de construire ou d’une autorisation administrative spécifique
- Absence de préemption par la mairie
- Levée d’une hypothèque ou d’une inscription grevant le bien
Lorsque la condition suspensive n’est pas remplie, l’acheteur n’a pas à « se rétracter » au sens strict. La vente ne se réalise simplement pas, par application de la clause prévue au contrat.
Sinistre entre compromis et signature de l’acte définitif
Un sinistre survenant entre la signature du compromis et celle de l’acte authentique modifie fortement l’équilibre de la transaction : dégât des eaux grave, incendie, effondrement partiel, fissures majeures liées à un épisode de sécheresse.
Dans ce type de situation, les parties examinent la prise en charge par l’assurance, mais aussi l’étendue des dommages. Selon la gravité, une annulation du projet, une renégociation du prix ou une exécution de travaux préalables peut se discuter.
Rédaction erronée, faux renseignements ou documents manquants
Un avant-contrat ou un acte mal rédigé fragilise l’ensemble de l’opération. Des informations fausses, incomplètes ou des documents obligatoires manquants alimentent les contestations.
Les problèmes récurrents concernent :
- Diagnostics absents ou obsolètes
- Erreurs dans la description du bien (surface, nature du terrain, servitudes)
- Documents relatifs à la copropriété non fournis (procès-verbaux d’assemblées générales, état daté, règlement complet)
Dans certains cas, cette défaillance d’information justifie une remise en cause de la vente ou au moins une renégociation sérieuse, en particulier lorsque des coûts futurs non anticipés apparaissent (gros travaux, appels de fonds, ravalement lourd).
Rétractation pour refus de prêt : un levier décisif pour l’acheteur
La condition suspensive d’obtention de prêt occupe une place centrale dans le montage d’un achat immobilier. Elle structure la capacité de l’acheteur à se retirer sereinement d’une transaction en cas de décision bancaire négative.
Concrètement, le compromis fixe :
- Montant du prêt sollicité
- Durée maximale
- Taux d’intérêt plafond
- Nombre minimal de banques à interroger et délai pour le faire
Comment utiliser proprement la condition suspensive de prêt
Pour que la condition suspensive joue pleinement, l’acheteur doit démontrer sa bonne foi. Les refus de prêt doivent être réels, écrits, et respecter les paramètres définis dans le compromis.
ImmobilierLe bail 3 6 9 est-il adapté aux particuliers ?Bon réflexe :
- Déposer des dossiers complets auprès de plusieurs banques
- Demander des attestations de refus écrites et datées
- Transmettre ces refus au notaire dans les délais prévus
Lorsque ces éléments sont rassemblés, la vente est annulée sans pénalité, et l’acquéreur récupère la totalité des sommes versées.
Rétractation dans l’immobilier neuf : spécificités et risques
Les achats de maison en VEFA (vente en l’état futur d’achèvement) connaissent une hausse particulière de rétractation. Le taux est passé d’environ 13 % en 2019 à près de 50 % en 2022 dans certains segments, sous l’effet cumulé de la hausse des coûts de construction et du resserrement du crédit.
Dans le neuf, les délais de livraison plus longs, les évolutions de prix de l’énergie et les modifications de situation personnelle entre la réservation et la signature définitive accentuent la fragilité des projets.
Cadre contractuel spécifique de la VEFA
La VEFA repose sur un contrat de réservation puis sur un acte authentique de vente. Le contrat de réservation encadre déjà des conditions de rétractation et des clauses relatives au financement, aux délais et aux pénalités de résiliation.
Les points à surveiller de près :
- Modalités de versement échelonné du prix
- Pénalités prévues en cas de renoncement hors conditions légales
- Délais et garanties de livraison
- Clauses relatives à la performance énergétique, à la conformité aux normes en vigueur
Une lecture attentive, accompagné le cas échéant d’un notaire distinct de celui du promoteur, sécurise la marge de manœuvre de l’acheteur.
Impact de la conjoncture immobilière sur les rétractations
Les rétractations s’inscrivent dans un environnement économique mouvant. Les derniers chiffres connus indiquent une augmentation du nombre de candidats à l’achat, conjuguée à un accès au crédit plus contraint.
En 2025, le marché présente des caractéristiques contrastées :
- +18 % de candidats à l’achat sur 12 mois (réseau Laforêt)
- +10 % d’offre de biens mis en vente
- Délai moyen de vente de 98 jours, signe d’un marché moins tendu
- Des freins marqués : prix jugés trop élevés (61 %), manque de moyens (54 %), taux de crédit (52 %)
Dans ce contexte, les acheteurs deviennent plus prudents et utilisent davantage les leviers juridiques à leur disposition pour suspendre ou annuler un achat lorsqu’un élément clé se dégrade en cours de route.
Procédure pratique : comment se rétracter étape par étape
Pour un acheteur, la rétractation réussie repose sur une démarche rigoureuse. L’objectif : rester en phase avec la loi, ne pas rompre inutilement le dialogue avec le vendeur et sécuriser la restitution des fonds.
Étape 1 : analyser votre situation et votre délai
Avant tout, identifiez clairement où vous en êtes dans le processus :
- Vous êtes encore dans le délai de 10 jours : vous disposez du droit de rétractation légal sans justification.
- Le délai de 10 jours est dépassé, mais la condition suspensive de prêt court encore : vérifiez votre positionnement vis-à-vis des banques.
- L’avant-contrat est signé depuis plus longtemps et des problèmes nouveaux apparaissent : étudiez les pistes juridiques (vices cachés, dol, non-conformité, sinistre, documents manquants).
Cette cartographie rapide vous oriente vers le bon outil : rétractation légale, activation de condition suspensive, négociation ou procédure contentieuse.
Étape 2 : vérifier les clauses de votre compromis ou promesse de vente
Relisez attentivement l’avant-contrat signé. Identifiez :
- Les clauses relatives au droit de rétractation
- Les conditions suspensives (prêt, permis, absence de préemption)
- Les profils de pénalités éventuellement prévues
- Les mentions sur les diagnostics, l’état du bien, les charges et les travaux
Le compromis de vente reste votre feuille de route. Il structure les marges de manœuvre de chaque partie. Un échange direct avec le notaire clarifie les conséquences de chaque option.
Étape 3 : rédiger et envoyer la lettre de rétractation
Lorsque le droit de rétractation est ouvert, la lettre doit être expédiée avant la fin du délai de 10 jours, en recommandé avec accusé de réception. Elle comporte :
- Objet : « Exercice du droit de rétractation – compromis de vente du lundi 21 septembre »
- Coordonnées complètes de l’acheteur et du vendeur
- Adresse de la maison concernée
- Rappel du texte légal applicable et de la date de notification de l’avant-contrat
- Demande expresse de restitution des sommes versées
Une copie adressée au notaire renforce la traçabilité et fluidifie ensuite la restitution de l’acompte.
Étape 4 : suivre le remboursement et archiver les documents
Après la rétractation, surveillez le délai légal de 21 jours pour le remboursement de votre dépôt. En cas de lenteur, une relance écrite, puis si nécessaire une mise en demeure, sécurisent vos droits.
Conservez ensemble :
- Le compromis ou la promesse signés
- La preuve de notification (recommandé initial)
- Votre lettre de rétractation et l’accusé de réception
- Les justificatifs de remboursement
Ce dossier complet sera précieux pour tout futur projet, notamment pour affiner vos critères de recherche et votre capacité de financement.
Relation avec le vendeur, l’agence et le notaire : gérer la dimension humaine
Se rétracter ne concerne pas uniquement le droit. L’enjeu humain et relationnel reste présent, surtout lorsque le vendeur s’appuie sur cette vente pour acheter un autre bien ou solder un projet personnel.
Une communication claire, argumentée et respectueuse limite les tensions, même lorsqu’un acheteur exerce un droit unilatéral de rétractation. Les professionnels (agents, notaires) jouent un rôle de médiation utile pour expliquer les règles à chaque partie.
« Une rétractation gérée avec transparence et rigueur juridique ouvre parfois la voie à un nouveau projet, mieux calibré pour l’acheteur, tout en permettant au vendeur de réagir rapidement sur le marché. »
Anticiper plutôt que subir : bonnes pratiques pour sécuriser son futur achat
Se rétracter représente une soupape de sécurité, mais mobilise du temps, de l’énergie et parfois des tensions. Une préparation sérieuse avant la signature réduit fortement le risque de renoncement en urgence.
Points à éclaircir avant de signer un compromis
Avant tout engagement, prenez le temps d’examiner :
- Votre budget global : prix d’acquisition, frais de notaire, travaux, charges courantes, fiscalité locale
- Les diagnostics techniques et leur cohérence avec l’état réel de la maison
- Les procès-verbaux d’assemblées générales si la maison est en copropriété, pour anticiper les travaux et charges à venir
- Le quartier, les projets urbains, les nuisances potentielles
Pour les biens en copropriété, l’analyse des charges et des travaux votés évite des déconvenues, notamment lorsqu’un ravalement, une réfection de toiture ou une mise aux normes de l’ascenseur se profilent. Ce type de vigilance s’avère utile aussi quand on envisage d’autres opérations, comme la revente ou le retour d’un bien acheté via une plateforme, à l’image des démarches détaillées pour un retour de colis Vinted : les mécanismes diffèrent, mais la logique de respect des conditions et des délais reste comparable.
Limiter les conséquences d’une éventuelle rétractation
Enfin, pensez votre projet immobilier comme un processus, pas comme un acte isolé. En structurant votre démarche, vous réduisez l’impact d’une rétractation éventuelle sur votre trajectoire globale :
- Conserver une épargne de précaution indépendante de l’apport dédié à l’achat
- Éviter de lancer des travaux ou des commandes coûteuses avant la signature de l’acte authentique
- Prévoir un plan B de logement temporaire en cas de décalage de projet
- Documenter vos échanges et décisions au fil du processus
Cette approche donne davantage de souplesse pour renoncer lorsque le projet n’est plus cohérent, sans se retrouver bloqué ou fragilisé financièrement.
